Uji Asumsi Klasik Regresi di SPSS: Normalitas, Multikolinearitas, Heteroskedastisitas, Autokorelasi
Daftar isi
Sebelum menguji hipotesis dengan regresi linear, ada satu tahap yang hampir selalu diminta dosen: uji asumsi klasik. Tujuannya memastikan model regresimu memenuhi syarat sehingga hasil uji t dan uji F bisa dipercaya.
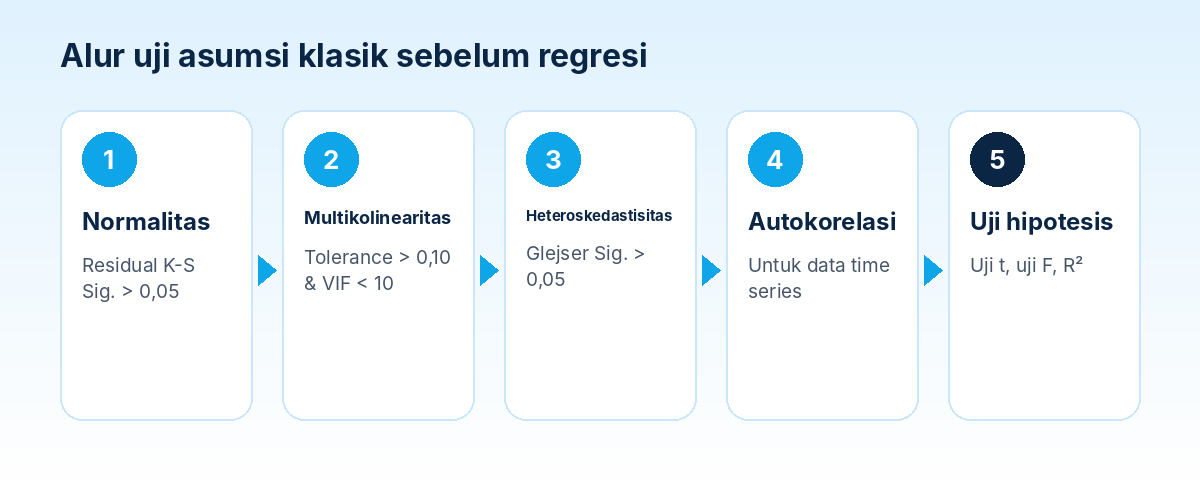
Ada empat uji yang paling umum. Tiga di antaranya wajib untuk data kuesioner, sedangkan autokorelasi terutama untuk data runtut waktu (time series).
1. Uji normalitas (residual)
Yang diuji normalitasnya adalah residual regresi, bukan data mentah tiap variabel. Kesalahan ini sangat sering terjadi.
Langkah di SPSS:
- Analyze → Regression → Linear, masukkan Y ke Dependent dan X ke Independent(s).
- Klik Save, centang Unstandardized Residuals, lalu jalankan.
- Buka Analyze → Nonparametric Tests → Legacy Dialogs → 1-Sample K-S, masukkan variabel
RES_1.
Kriteria: nilai Asymp. Sig. (2-tailed) > 0,05 berarti residual berdistribusi normal. Lengkapi dengan grafik Normal P-P Plot: titik-titik mengikuti garis diagonal.
Kalau tidak normal, jangan buru-buru menghapus data. Baca dulu 5 penyebab data tidak normal di SPSS dan cara menghadapinya.
2. Uji multikolinearitas
Uji ini memeriksa apakah antar variabel bebas saling berkorelasi terlalu kuat. Hanya relevan jika variabel bebasmu dua atau lebih.
Langkah: di jendela Linear Regression, klik Statistics dan centang Collinearity diagnostics.
Kriteria: pada tabel Coefficients, lihat kolom:
- Tolerance > 0,10, dan
- VIF < 10
Jika keduanya terpenuhi, tidak terjadi multikolinearitas.
3. Uji heteroskedastisitas
Uji ini memeriksa apakah varians residual sama untuk semua pengamatan. Dua cara yang umum dipakai:
a. Uji Glejser. Hitung nilai absolut residual (Transform → Compute: ABS_RES = ABS(RES_1)), lalu regresikan ABS_RES sebagai variabel terikat terhadap semua X. Sig. setiap X > 0,05 berarti tidak terjadi heteroskedastisitas.
b. Grafik scatterplot. Di menu Plots, masukkan SRESID ke Y dan ZPRED ke X. Titik yang menyebar acak di atas dan di bawah angka 0 tanpa pola tertentu menandakan tidak ada heteroskedastisitas.
Uji Glejser lebih objektif karena memakai angka, sehingga lebih aman saat ditanya penguji.
4. Uji autokorelasi
Autokorelasi terutama relevan untuk data time series (misalnya data bulanan atau tahunan). Untuk data kuesioner cross-section, banyak dosen tidak mewajibkannya. Ikuti arahan pembimbingmu.
Langkah: di menu Statistics, centang Durbin-Watson.
Kriteria: bandingkan nilai DW dengan tabel Durbin-Watson (dL dan dU sesuai jumlah sampel dan variabel bebas). Tidak terjadi autokorelasi jika:
dU < DW < 4 − dU
Alternatif lain adalah Run Test: Asymp. Sig. > 0,05 berarti tidak terjadi autokorelasi.
Ringkasan kriteria
| Uji | Indikator | Lolos jika |
|---|---|---|
| Normalitas | Kolmogorov-Smirnov residual | Sig. > 0,05 |
| Multikolinearitas | Tolerance & VIF | Tolerance > 0,10 dan VIF < 10 |
| Heteroskedastisitas | Glejser | Sig. setiap X > 0,05 |
| Autokorelasi | Durbin-Watson | dU < DW < 4 − dU |
Contoh interpretasi singkat
Hasil uji Kolmogorov-Smirnov menunjukkan nilai Asymp. Sig. sebesar 0,200 > 0,05 sehingga residual berdistribusi normal. Nilai Tolerance seluruh variabel bebas > 0,10 dan VIF < 10 sehingga tidak terjadi multikolinearitas. Hasil uji Glejser menunjukkan signifikansi seluruh variabel bebas > 0,05 sehingga model terbebas dari heteroskedastisitas. Dengan demikian, model regresi layak digunakan untuk pengujian hipotesis.
Setelah semua lolos, lanjut ke regresi linear berganda dan interpretasinya.
Mau tahu datamu lolos atau tidak tanpa harus membuka SPSS? Unggah ke Cek Kesehatan Data gratis. Normalitas, multikolinearitas, heteroskedastisitas, dan outlier akan dicek otomatis.
Pertanyaan yang sering ditanyakan
Apakah data kuesioner wajib uji autokorelasi?
Umumnya tidak, karena autokorelasi terkait urutan waktu pengamatan dan lebih relevan untuk data time series. Namun, beberapa dosen tetap memintanya. Ikuti arahan pembimbing dan tulis alasannya di Bab 3.
Yang diuji normalitas itu data per variabel atau residual?
Untuk regresi linear, yang diuji adalah residual model regresi. Uji normalitas per variabel biasanya dipakai untuk uji beda, seperti uji t sampel independen.
Bagaimana kalau terjadi heteroskedastisitas?
Beberapa pilihan yang umum adalah transformasi data (misalnya logaritma natural), memeriksa outlier, atau memakai metode yang lebih tahan terhadap heteroskedastisitas. Diskusikan dengan dosen sebelum memilih.